El sector del crédito hipotecario en México registra una fase de estabilidad en montos y una ligera contracción en el volumen de créditos, con una caída en Quintana Roo de 7 por ciento, mayor a la media nacional, un comportamiento que refleja los retos de accesibilidad económica que afrontan los compradores, así como la reconfiguración de la oferta entre la banca privada y los organismos públicos.
«Si nos vamos concretamente al tema de la originación de la colocación nueva de los créditos hipotecarios en este 2026, lo que es el periodo de enero a agosto, se han colocado (en todo México) 72 mil 479 créditos por un importe de 185 mil millones de pesos; esto significa un ligero decrecimiento en número de créditos hipotecarios, pero un 4 por ciento más alto en términos nominales, o sea, se colocan un poco menos de créditos hipotecarios, pero por un importe ligeramente mayor», compartió Enrique Margain Pitman, presidente de la Comisión de Crédito de Inversión de la Asociación de Bancos de México (ABM).
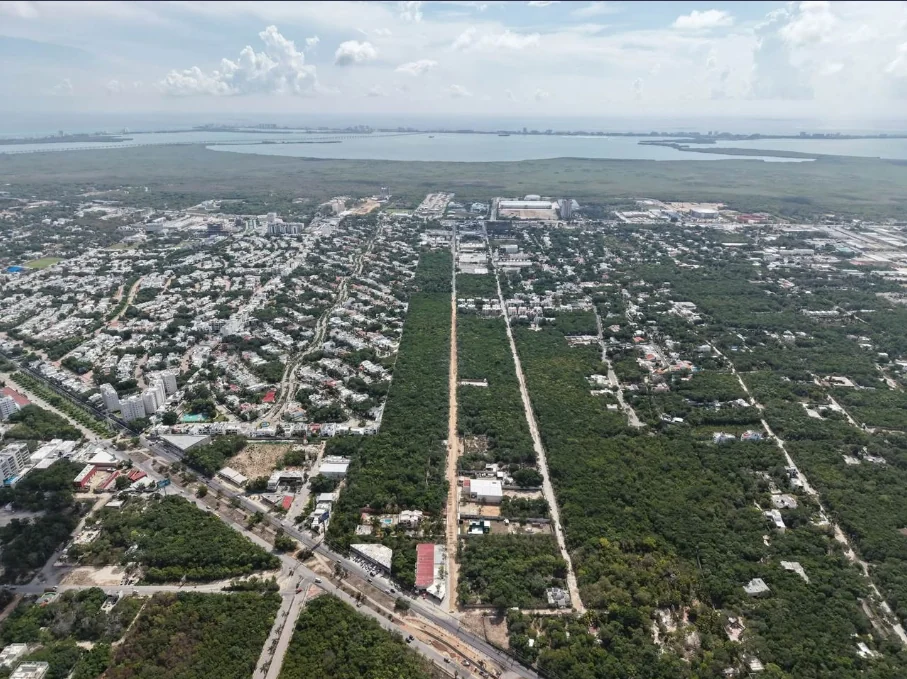
En el ámbito regional, Quintana Roo refleja un contraste frente al comportamiento general, al registrar un decrecimiento de 7 por ciento en el monto colocado por la banca comercial y, durante el periodo analizado, las instituciones bancarias otorgaron 2 mil 671 créditos hipotecarios en la entidad por un importe total de 6 mil 593 millones de pesos.
Esta desaceleración, dijo, obedece primordialmente a una menor edificación e inventario de inmuebles de alto valor, así como al impacto derivado de la sobreoferta de vivienda en destinos turísticos clave, como lo ocurrido en Tulum.
«Yo creo que en Tulum se dejó ya de otorgar mucho crédito, tanto crédito a la construcción como crédito individual, derivado de las propias condiciones que se presentaron en la plaza, donde había, sobre todo en vivienda media residencial, una sobreoferta; entonces eso propició que se dejara mucho la construcción y ha bajado definitivamente la absorción de vivienda en la plaza. Entonces, yo creo que el efecto Tulum pues sí tiene parte que ver con esta disminución que se tuvo», estimó el también director ejecutivo de crédito puente e hipotecario en Banca Mifel, en el marco de la Convención SOC 2026, celebrada en Cancún.
A pesar del incremento nominal en el monto, indicó que el crecimiento real se mantiene contenido, y la banca comercial concentra su cartera en vivienda media y residencial, segmentos directamente vinculados al dinamismo de la economía nacional y a los ingresos de las familias. Con información de La Jornada Maya.